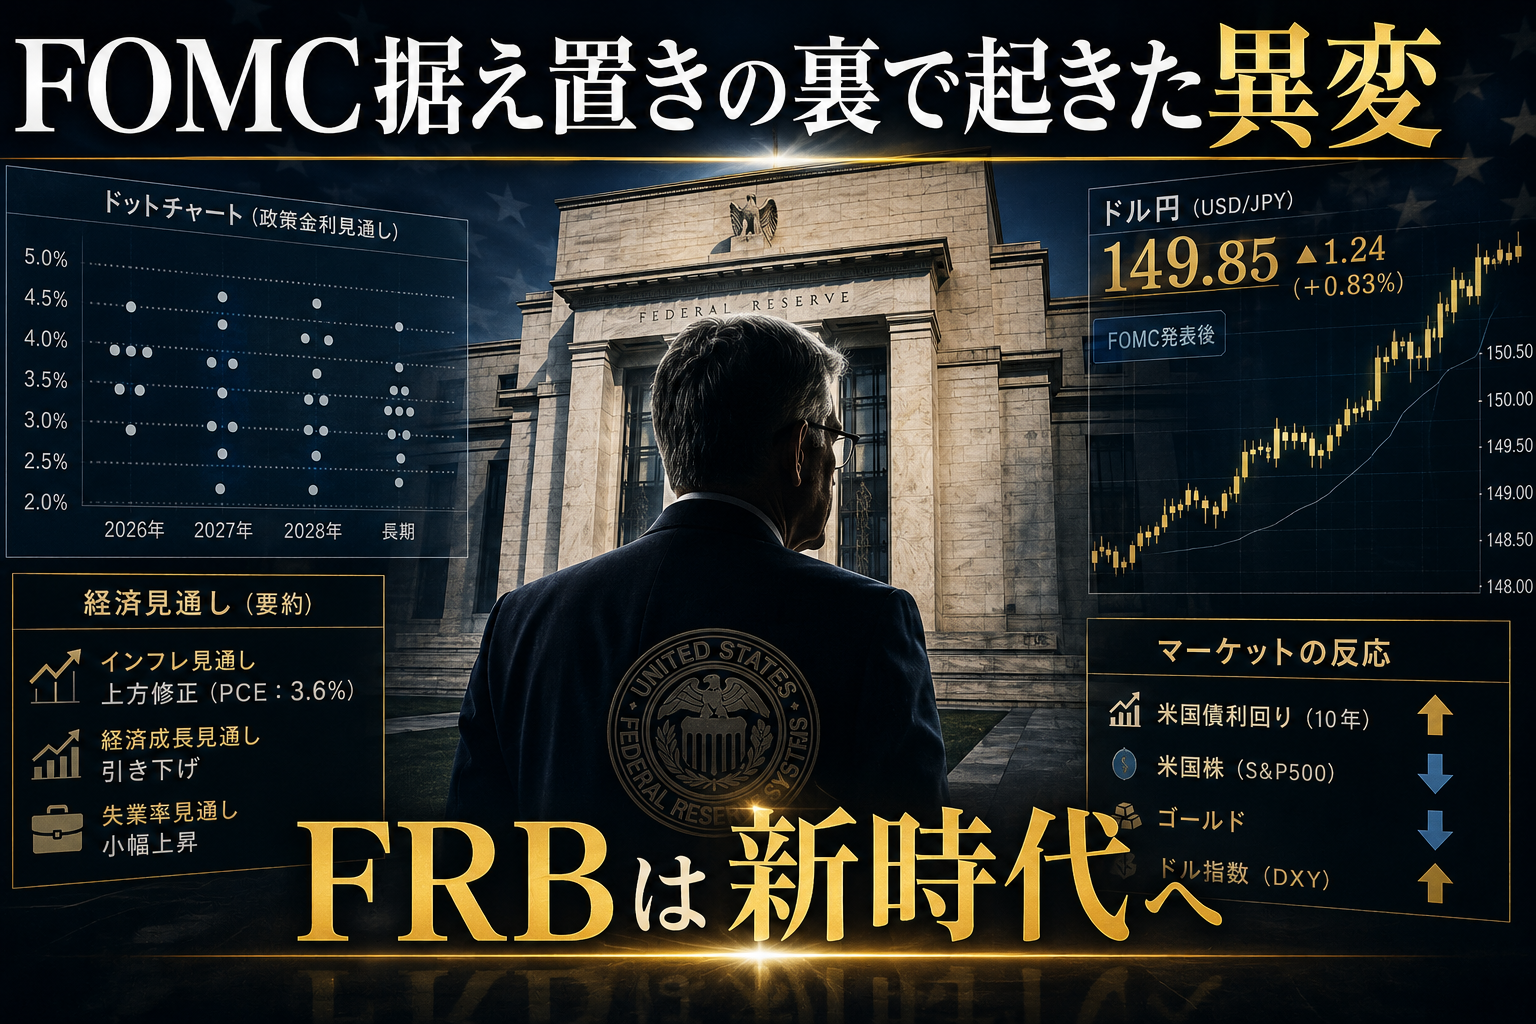
対象:2026年6月16〜17日開催のFOMC。会合当時の決定と筆者の見方を整理した記事です。現在の政策・相場を示すものではありません。
結論:今回のFOMCで本当に重要だったのは「据え置き」ではない
筆者が今回のFOMC(米連邦公開市場委員会)で特に注目したのは、政策金利の据え置きに加え、情報発信の見直しだった。
この記事で注目するのは、
「FRBの情報発信のやり方が変わり始めたこと」
である。
これまでFRBは市場に対して積極的にヒントを与えてきた。
しかし今回、新FRB議長のケビン・ウォーシュ氏は、その姿勢を大きく見直そうとしていることを示した。
金利据え置きそのものは予想通りだった。
だが、その裏側ではFRBの運営スタイルそのものが変わろうとしている。
今回のFOMCは、将来振り返ったときに「転換点」と呼ばれる会合になるかもしれない。
FOMC結果を3分で整理
まずは事実関係を確認しておこう。
| 項目 | 結果 |
|---|---|
| 政策金利 | 3.50〜3.75%で据え置き |
| 投票結果 | 12対0の全会一致 |
| インフレ | 依然として2%目標を上回る |
| 雇用 | 堅調 |
| 設備投資 | 強い |
| 経済成長 | 比較的安定 |
FRBは今回も利下げを選ばなかった。
声明文ではインフレ圧力が依然として高いことを強調している。
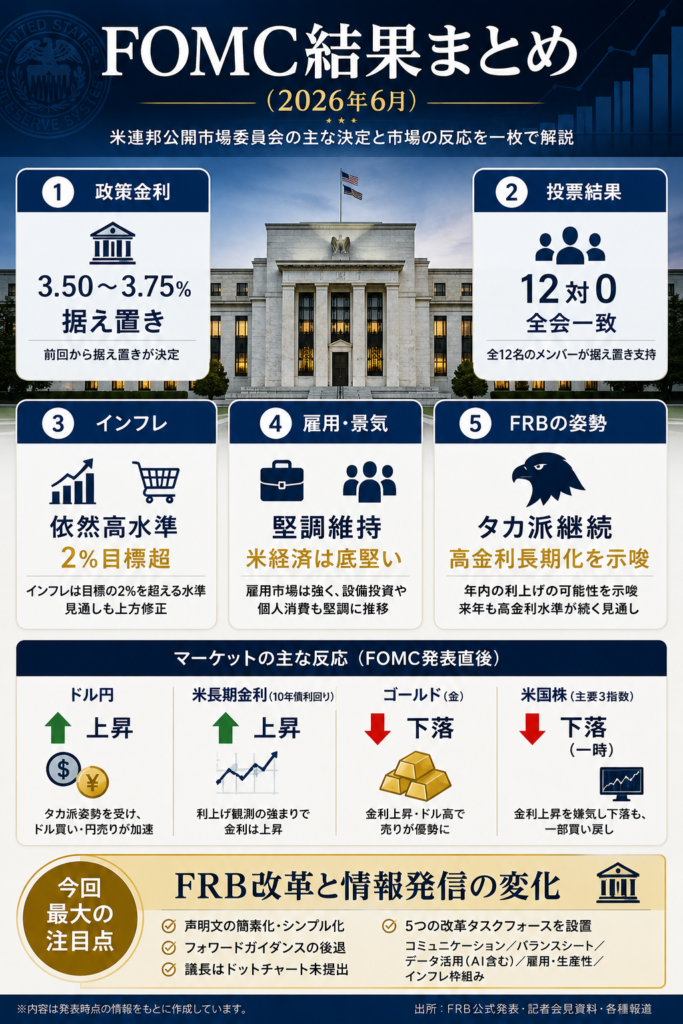
ドットチャートが示した政策金利の見通し
ドットチャートも、会合の内容を読み解く重要な資料だ。
ドットチャートとは、
FOMC参加者が将来の政策金利をどう考えているかを示した予想図である。
今回の内容を簡単に整理すると、
- インフレ見通しを上方修正
- 年内利上げの可能性が浮上
- 来年も高金利維持の見通し
という結果になった。
2026年のPCEインフレ見通しの中央値は3.6%(前年第4四半期比)で、3月時点の2.7%から上方修正された。これは予測であり、実績値ではない。
一言でまとめるなら、
「3月の見通しに比べ、インフレと金利の見通しが上振れ」
だったと言える。
相場への影響をどう考えるか
一般論として、米金利の高止まりはドルの支えとなり、株式などには負担となる場合がある。ただし、実際の値動きは事前の織り込みや他のニュースにも左右される。本記事では時刻・市場データの出典を揃えて検証できていないため、会合直後の各資産の騰落を断定しない。以下の為替シナリオも筆者の考察であり、売買を推奨するものではない。
今回の本質はFRB改革
しかし今回最も重要なのはここだ。
ウォーシュ議長は単なる金利政策だけでなく、
FRBの運営そのものを見直そうとしている。
ウォーシュ議長は会見で、金融政策に関わる5分野のタスクフォースを設ける方針を発表した。
主なテーマは以下の通り。
- コミュニケーション改革
- バランスシート運営
- データ活用(AI含む)
- 雇用・生産性分析
- インフレ枠組みの見直し
さらに今回、
ウォーシュ議長自身がドットチャート提出を見送った。
これは極めて異例である。
つまりFRBは、
「説明する中央銀行」から「結果で示す中央銀行」へ
変わろうとしている可能性がある。
今回の声明からフォワードガイダンスが外れた意味
今回もう一つ大きな変化があった。
それがフォワードガイダンスの後退である。
フォワードガイダンスとは、
「今後こういう政策を考えていますよ」
と市場に事前ヒントを出す仕組みだ。
たとえば、
先生がテスト範囲を事前に教えてくれるようなもの。
ところが今後は、
「範囲は自分で考えてください」
という運営になる可能性がある。
その結果、
- 相場のボラティリティ上昇
- サプライズ増加
- トレーダーの分析力重要化
が起きるかもしれない。
ただし、今回の声明の変更だけで、将来にわたり情報発信が廃止されると断定することはできない。
為替トレーダー視点で考えるドル円
FX目線で重要なのは、
依然としてドル高要因が残っていることだ。
ドル高継続の条件はシンプルである。
条件① 米金利上昇
高金利通貨は買われやすい。
条件② インフレ高止まり
FRBが利下げできなくなる。
条件③ 金利差拡大
日米金利差が維持される。
ここがポイントだ。
日本が為替介入を実施しても、
金利差が変わらない限りドル高圧力は残りやすい。
たとえば大きな川の流れに対して一時的に堰を作るようなものだ。
短期的には流れを変えられても、
根本的な水量は変わらない。
為替市場も同じである。
今後の注目ポイント
今後は以下の4点が重要になる。
原油価格
中東情勢次第でインフレ再燃の可能性。
米10年債利回り
4.5%ラインを維持できるか。
中東情勢
エネルギー価格への影響。
FRB改革
秋以降に具体策が出る可能性。
まとめ
今回のFOMCは、
- 金利据え置き
- タカ派的ドットチャート
- ドル高要因継続
という内容だった。
しかし本質はそこではない。
最も重要なのは、
FRBが「何を決めるか」よりも「どう伝えるか」を変え始めたこと
である。
市場は今、
新しいFRBルールへの適応を始めている。
次の大きなテーマは利下げか利上げかではない。
「ウォーシュ時代のFRBをどう読み解くか」
その分析力が、これからの相場でますます重要になりそうだ。
#FOMC
#FRB
#ドル円
#米金利
#FX
#インフレ
#ドットチャート
#ケビンウォーシュ
#金融政策
#為替相場
確認した一次資料
- FRB:2026年6月17日のFOMC声明(政策金利・投票結果)
- FRB:2026年6月の経済見通し(PCE・政策金利の予測)
- ウォーシュ議長会見録(PDF)(情報発信・タスクフォース・予測提出見送り)
2026年10月17日に上記資料と照合し、対象会合、予測と実績の区別、出典を補足しました。根拠を示していなかった会合直後の騰落の断定は削除しました。記事中の評価と相場シナリオは筆者の考察です。
コメント