日本銀行は2026年6月16日、無担保コールレート(翌日物)の誘導目標を1.0%程度とすることを決定した。新たな方針は6月17日から適用された。この記事は、その決定を受けた当時の解説・考察である。
金利の引き上げはニュースになるものの、「自分の生活にどう関係するのか分からない」という人も少なくないだろう。
しかし実際には、住宅ローンや企業の設備投資、さらには景気そのものにも影響を与える重要な決定である。
今回の利上げについては歓迎する声もある一方で、「なぜ今なのか」という疑問も出ている。
そこで今回は、政策金利の仕組みから今回の利上げの論点までを整理しながら考えてみたい。
政策金利とは何か?まずは基本を理解しよう
政策金利とは、日本銀行が金融市場を調整するための基準となる金利のことだ。
簡単に言えば、
「お金のレンタル料金」
のようなものである。
たとえばレンタカー代が安ければ多くの人が借りる。
逆に高くなれば利用を控える人が増える。
お金も同じだ。
金利が低ければ企業や個人はお金を借りやすくなる。
金利が高くなれば借入れを控えるようになる。
つまり日銀は金利を操作することで、
・景気を刺激する
・物価を安定させる
という役割を果たしている。
日本銀行の役割は物価だけではない
一般的に中央銀行の役割は「物価の安定」と考えられている。
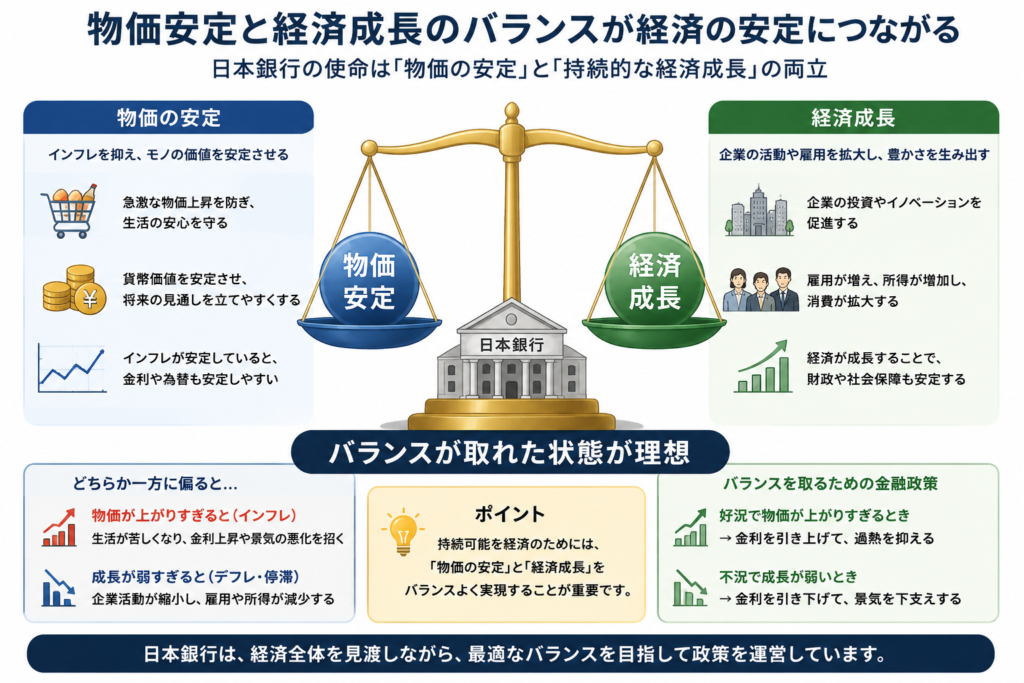
しかし現在の日本銀行は、物価だけでなく経済全体の状況も考慮することが求められている。
特に近年は、
・物価安定
・持続的な経済成長
の両立が重要視されている。
これは自転車に例えると分かりやすい。
スピードを出しすぎると危険だが、遅すぎても転倒する。
経済も同じで、インフレだけを抑えれば良いわけではなく、成長とのバランスが重要なのである。
なぜ日銀は利上げを行ったのか
日銀が利上げを行う理由として最も一般的なのはインフレ対策だ。
企業や個人がお金を借りすぎると、
・消費が増える
・投資が増える
・物価が上昇する
という流れが起きる。
そこで金利を引き上げて需要を抑える。
これが教科書的な金融政策である。
しかし今回については、
「本当にその状況だったのか」
という疑問が出ている。
コア消費者物価指数は落ち着きつつある
近年の日本では物価上昇が続いていた。
2026年6月16日の日本銀行の公表文では、生鮮食品を除く消費者物価の前年比は、政府のエネルギー負担緩和策などにより足もとで2%を下回っていたと説明されている。
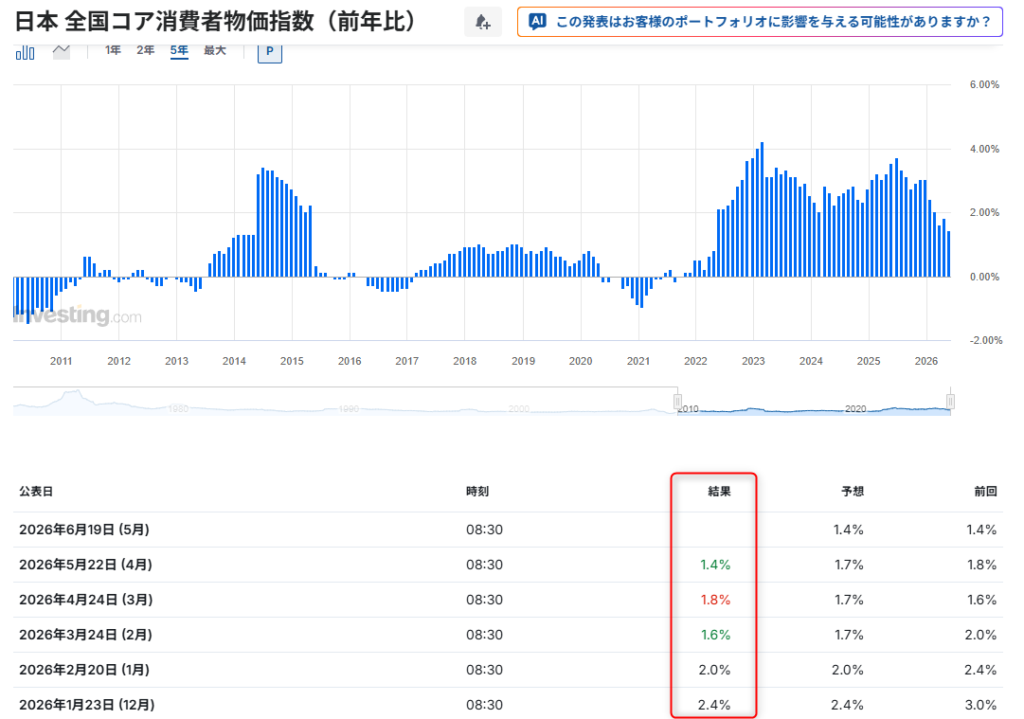
ただし日銀は、原油高の価格転嫁と予想物価上昇率の上昇により、先行きの物価が上振れるリスクも指摘した。足もとの物価上昇率の低下だけで利上げ判断の是非を決めることはできない。
もちろん将来のインフレを見越した政策判断という考え方もある。
ただ、
「現在の物価状況だけを見ると利上げを急ぐ必要があったのか」
という議論が生まれるのは自然なことだろう。
利上げで企業は何が困るのか
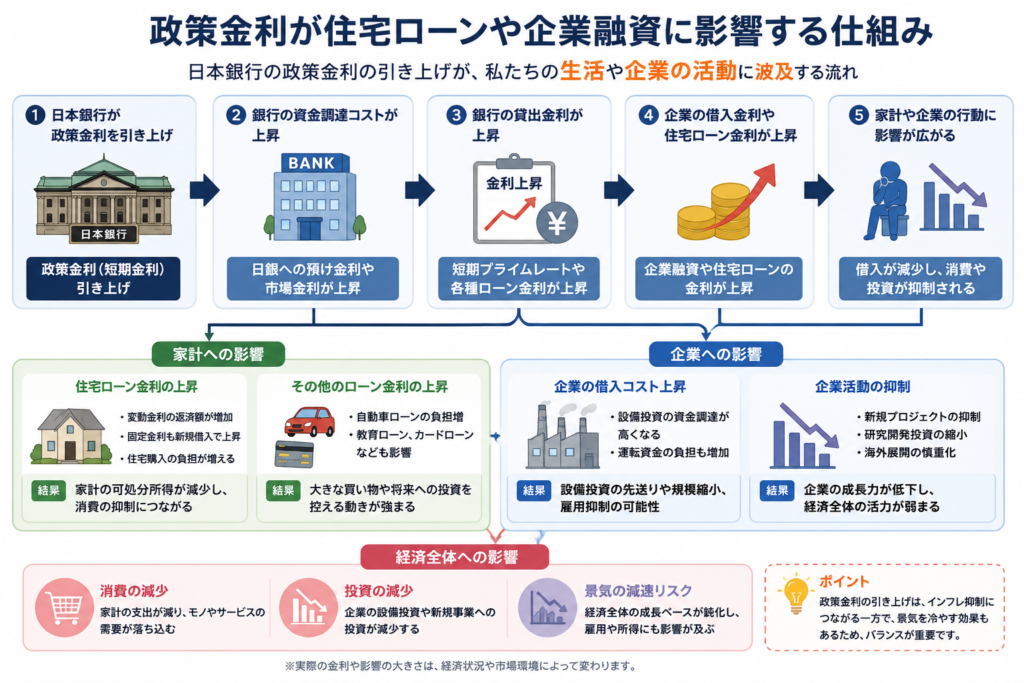
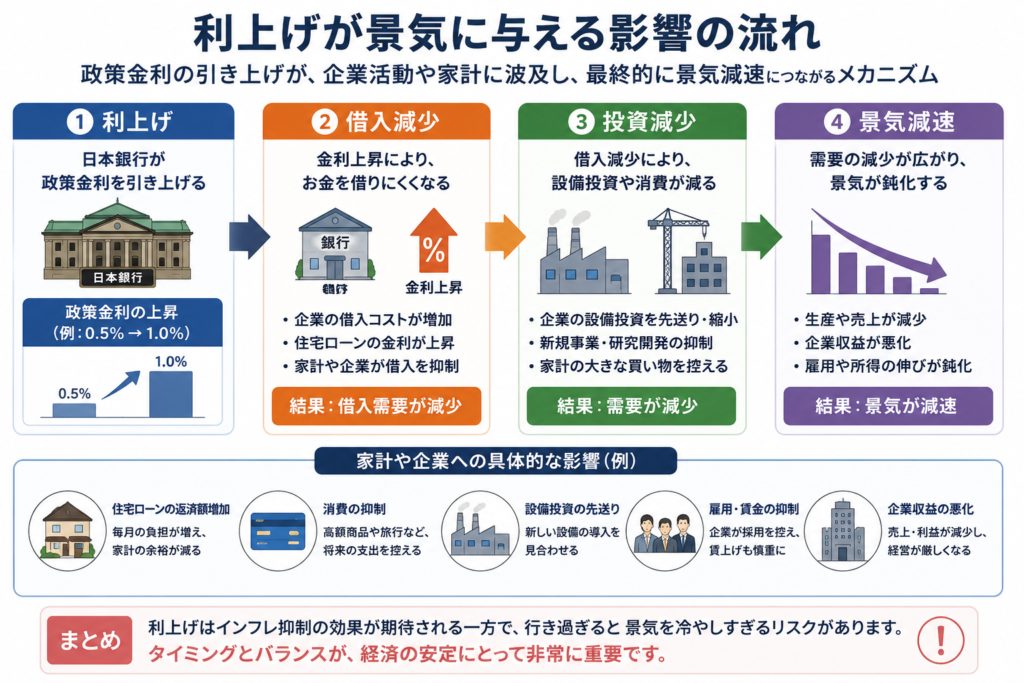
政策金利が上がると企業の借入金利も上昇しやすくなる。
たとえば新しい工場を建てる計画があったとする。
これまで年利1%で借りられた資金が2%になると、返済負担は大きく増える。
すると企業は、
・設備投資を見送る
・新規事業を控える
・採用を慎重にする
可能性がある。
つまり利上げは景気を冷やす方向に働くのである。
住宅ローン利用者への影響
自分たちの生活に最も近いのは住宅ローンだろう。
特に変動金利型ローンを利用している人は注意が必要。
金利が上昇すると毎月の返済額が増える可能性がある。
例を挙げると、
4,000万円を35年ローンで借りている場合、
金利が0.25%変わるだけでも総返済額は大きく変わることがある。
そのため今回の利上げは家計にも無関係ではない。
円安対策としての利上げは正しいのか
よく言われるのが、
「円安だから利上げは当然」
という意見だ。
確かに理論上は日本の金利が上がると円を買う動きが強まりやすい。
しかし為替相場は、
・アメリカの金利
・世界経済
・投資家心理
など多くの要因で動く。
また為替政策そのものは財務省の所管であり、日本銀行の本来業務とは異なる。
そのため、
「円安対策だけを目的に利上げを行うべきか」
については専門家の間でも意見が分かれている。
利上げは将来への備えという考え方もある
ここからは筆者の一般的な考察であり、今回の日銀決定の公式な理由とは区別したい。日銀は、物価の上振れリスクなどを踏まえ、2%の物価安定目標の持続的・安定的な実現に向けて金融緩和の度合いを調整すると説明している。
政策金利が低すぎると、将来景気が悪化した時に下げる余地が少なくなる。
たとえば現在1%なら、
景気後退時に0%まで下げられる。
しかし最初から0%なら打つ手が限られる。
そのため、
「今のうちに正常な金利水準へ近づけたい」
という考え方も十分理解できる。
金融政策は未来を見据えて行われるため、現在の数字だけでは判断できない側面もあるのだ。
まとめ|本当に問われるのは利上げのタイミング
今回の政策金利1%への引き上げは、多くの議論を呼んでいる。
支持する立場もあれば、
「まだ早すぎる」
という意見もある。
確かなのは、金利政策にはメリットとデメリットの両方が存在するということ。
物価を抑える効果が期待できる一方で、企業投資や住宅ローン利用者には負担が増える。
自分としては、利上げそのものよりも「今の日本経済が十分な成長軌道に乗っているのか」を見極めることが重要だと感じる。
金利は経済のアクセルでもありブレーキでもある。
問題は踏むか踏まないかではなく、どのタイミングでどれだけ踏むのか。
果たして今回の利上げは未来への準備なのか、それとも景気回復の勢いを弱める一手になるのか。
その答えは、これから発表される経済指標の中に現れてくるだろう。
#日銀
#政策金利
#利上げ
#日本経済
#住宅ローン
#円安
#インフレ
#金融政策
#経済ニュース
確認した一次資料
日本銀行「金融市場調節方針の変更について」(2026年6月16日、PDF)。2026年10月17日に決定日・適用日・誘導目標と日銀の説明を確認し、本文を補足しました。本文の評価・見通しは筆者の考察です。現在の政策金利は日銀の最新公表文で確認してください。
コメント